Die Schweiz verfügt heute über rund 0,6 GWh stationäre Batteriespeicherkapazität. Langfristige Energieszenarien zeigen, dass diese bis 2050 auf rund 9 GWh wachsen könnte, vor allem getrieben durch den Ausbau von Photovoltaik und Windkraft. Das bleibt klein im Vergleich zum möglichen Solarausbau: Die Schweiz könnte bis 2050 rund 40 GW Photovoltaik-Leistung erreichen. Diese Lücke ist entscheidend. Solarenergie erzeugt grosse Mengen schwankender Produktion; Batterien helfen, das kurzfristige Auseinanderfallen von Produktionszeitpunkt und Wert des Stroms zu überbrücken.*
Die erste Welle von Batterieprojekten in der Schweiz und in Europa wurde vor allem durch Systemdienstleistungen getrieben. Diese Märkte vergüteten Anlagen, die schnell reagieren und so das Netz stabilisieren konnten. In der Schweiz erreichten die Erlöse aus der Sekundärregelung während der Energiekrise sehr hohe Werte, mit einem Jahreshöchststand von rund 747 kCHF/MW/Jahr, gegenüber deutlich tieferen Werten vor und nach der Krise.
Genau das ist auch eine Warnung an Investoren: Die Abhängigkeit von einem einzigen Markt ist riskant. Der Schweizer Markt für Systemdienstleistungen ist begrenzt, mit rund 65 MW Primär- und 400 MW Sekundärregelleistung, während die Schweiz in ihren zehn grössten Speicher- und Pumpspeicherkraftwerken bereits über mehr als 5,7 GW flexible Wasserkraft verfügt. Je mehr Batterien in denselben Markt drängen, desto stärker verwässern die Erlöse.
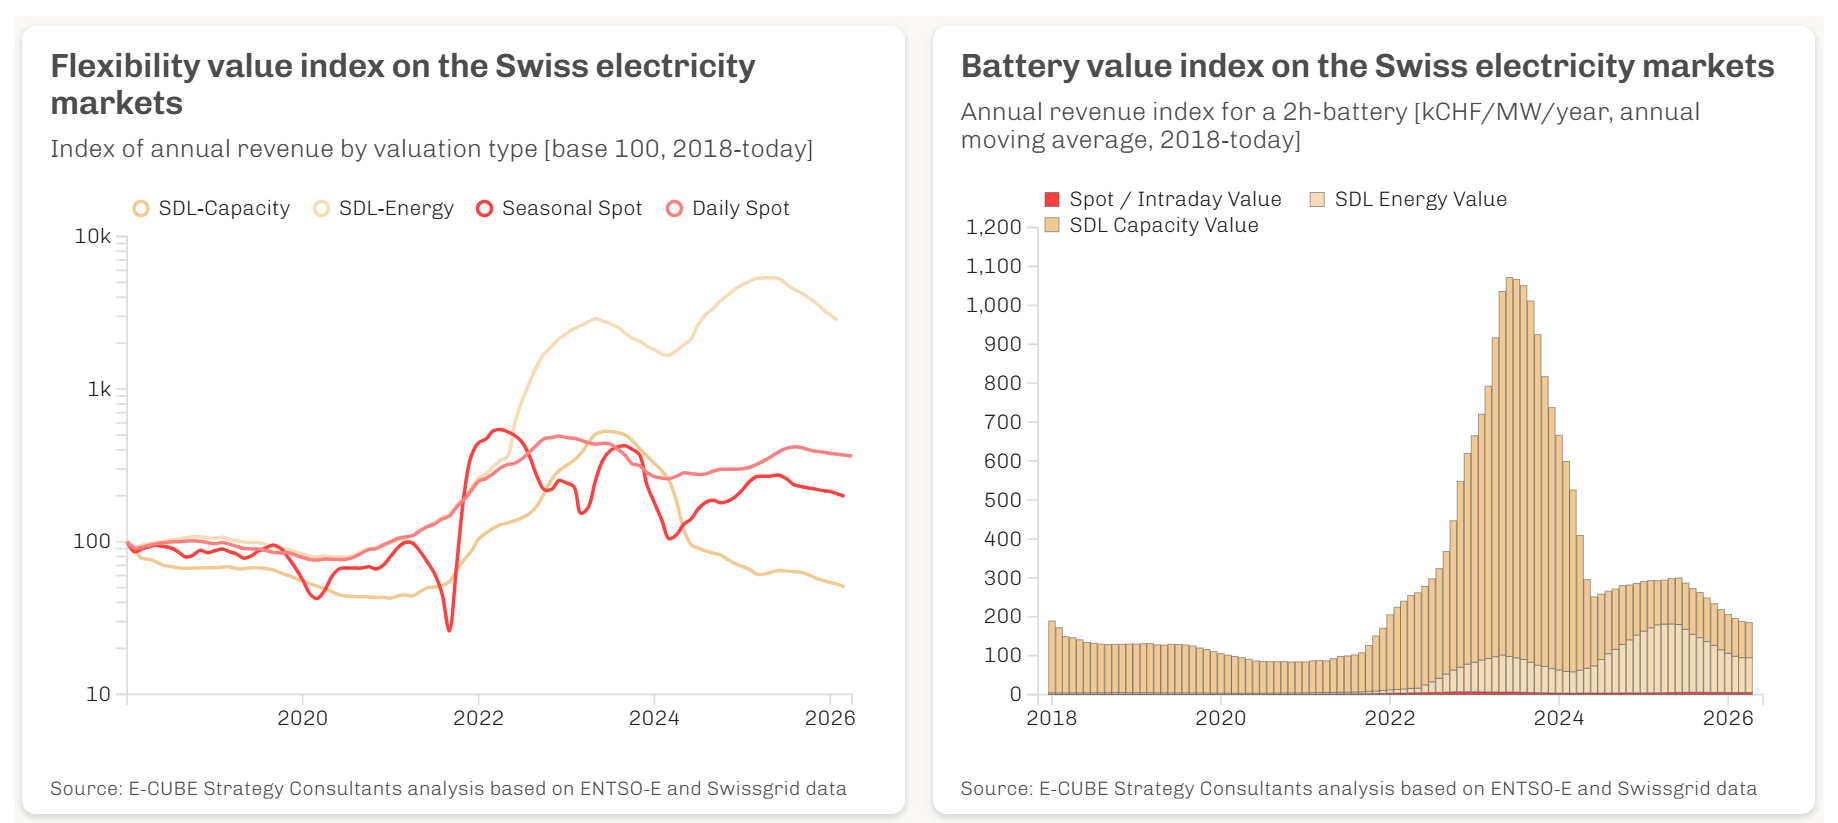
Quelle: Strategic Dashboard of the Swiss Energy Market by E-Cube
Die nächste Investitionslogik lautet daher nicht «Batterie = Systemdienstleistungen», sondern «Batterie = flexibles Finanz-Asset».
Kurzfristige Strommärkte gewinnen an Bedeutung. Seit 2021 gab es in der Schweiz und in Deutschland mehrere hundert tägliche Preisspreads über 100 €/MWh. Diese Spreads ermöglichen es Batterien, in günstigen Stunden zu laden und in teuren zu entladen. Je mehr Solarstrom im System ist, desto eher sinken die Mittagspreise und desto relevanter werden die Spreads am Morgen und am Abend.
Die Wirtschaftlichkeit ist jedoch nicht automatisch gegeben. Die Investitionskosten grosser Batteriespeicher in Europa und der Schweiz werden auf rund 300–700 k€/MWh geschätzt, je nach Grösse, Netzanschluss, Grundstück und Projektdesign. Die Stromgestehungskosten der Speicherung (LCOS) für Projekte über 1 MWh liegen schätzungsweise bei 140–390 €/MWh. In besonders optimierten Fällen könnten Schweizer Projekte unter 150 CHF/MWh fallen, aber nur, wenn Standort, Netzzugang, Batteriebeschaffung und Betriebsstrategie allesamt günstig sind.
Das ist der finanzielle Kernpunkt: Die Batterie-Hardware ist nur ein Teil des Investitionsfalls. Netzanschluss, Grundstück und Leistungstarife können einen grossen Teil der jährlichen Gesamtkosten ausmachen, in manchen Fällen bis zu 50 %. Eine Batterie auf einem bestehenden Industrie- oder Energiestandort mit vorhandener Netzinfrastruktur kann einen deutlich besseren Business Case haben als dieselbe Batterie auf einem neuen, unerschlossenen Standort.
Für Investoren ist die Standortwahl daher kein technisches Detail, sondern eine zentrale finanzielle Variable.
Die stärksten Geschäftsmodelle dürften mehrere Ertragsquellen kombinieren: Systemdienstleistungen, Marktarbitrage, Bilanzgruppenoptimierung, Eigenverbrauch, Spitzenkappung und Risikoabsicherung. Eine Batterie mit nur einem Zweck ist der Marktsättigung stärker ausgesetzt. Eine Batterie in einem breiteren Portfolio hat mehr Möglichkeiten, Wert zu schaffen und Volatilität zu verringern.
Hinzu kommt ein oft unterschätzter «Optionswert». Batterien können das Risiko extremer Preise, von Ausgleichsenergiekosten und Prognosefehlern verringern. Das ist besonders relevant für Lieferanten, Produzenten, Industriekunden und Bilanzgruppen mit schwankender Solarproduktion. In einem System mit rund 30 TWh/Jahr Photovoltaik könnte der Anteil der Beschaffungsmenge, der kurzfristig aktiv gesteuert werden muss, von 12 % auf 43 % steigen – und damit den Wert schnell reagierender flexibler Instrumente erhöhen.
Das Fazit ist ausgewogen: Batterien sind kein Produkt mit garantierter Rendite. Sie sind aber auch nicht bloss ein Standardcontainer. Ihr finanzieller Wert hängt vom Anwendungsfall, vom Standort, vom Marktzugang, vom Betriebsmodell und von der Optimierungsfähigkeit ab.
In der Schweiz dürften jene Batterieprojekte am attraktivsten sein, die Folgendes kombinieren:
- gute Netzanschlussbedingungen;
- Zugang zu mehreren Ertragsquellen;
- Integration mit Photovoltaik, industrieller Last oder einer Bilanzgruppe;
- aktive Optimierung statt statischen Betriebs;
- eine klare Strategie für das Management von Marktrisiken.
Das begünstigt Geschäftsmodelle wie Batteriebetriebsdienstleistungen, portfoliobasierte Optimierung und Battery-as-a-Service. Diese Modelle beruhen nicht nur auf dem Besitz von Batterien. Sie machen Batterieflexibilität für Energieunternehmen, Industriekunden und Anlagenbesitzer nutzbar, handelbar und finanziell relevant.
Die Chance für Batterien in der Schweiz ist real, aber selektiv. Gewinner werden nicht unbedingt die grössten Projekte sein, sondern die am besten positionierten und am besten betriebenen.
* Maschinelle Übersetzung der englischen Originalversion, die massgebend ist. Fehler in der automatischen Übersetzung sind möglich.

