La Suisse dispose aujourd’hui d’environ 0,6 GWh de capacité de stockage stationnaire par batterie. Les scénarios énergétiques à long terme indiquent qu’elle pourrait atteindre environ 9 GWh d’ici 2050, principalement sous l’effet du développement du photovoltaïque et de l’éolien. Cela reste faible face à l’ampleur possible du solaire : la Suisse pourrait atteindre environ 40 GW de capacité photovoltaïque d’ici 2050. Cet écart compte. Le solaire produit de grands volumes d’électricité variable ; les batteries aident à gérer le décalage de court terme entre le moment où l’électricité est produite et celui où elle a de la valeur.*
La première vague de projets de batteries en Suisse et en Europe a surtout été portée par les services système. Ces marchés rémunéraient les actifs capables de réagir rapidement pour stabiliser le réseau. En Suisse, les revenus de la réserve secondaire ont atteint des niveaux très élevés pendant la crise énergétique, avec un pic annuel d’environ 747 kCHF/MW/an pour la RS, contre des niveaux bien plus bas avant et après la crise.
C’est aussi un avertissement pour les investisseurs : dépendre d’un seul marché est risqué. Le marché suisse des services système est limité, avec environ 65 MW de réserve primaire et 400 MW de réserve secondaire, alors que la Suisse dispose déjà de plus de 5,7 GW de capacité hydraulique flexible dans ses dix plus grandes centrales à accumulation et de pompage-turbinage. Plus il y a de batteries sur le même marché, plus les revenus se diluent.
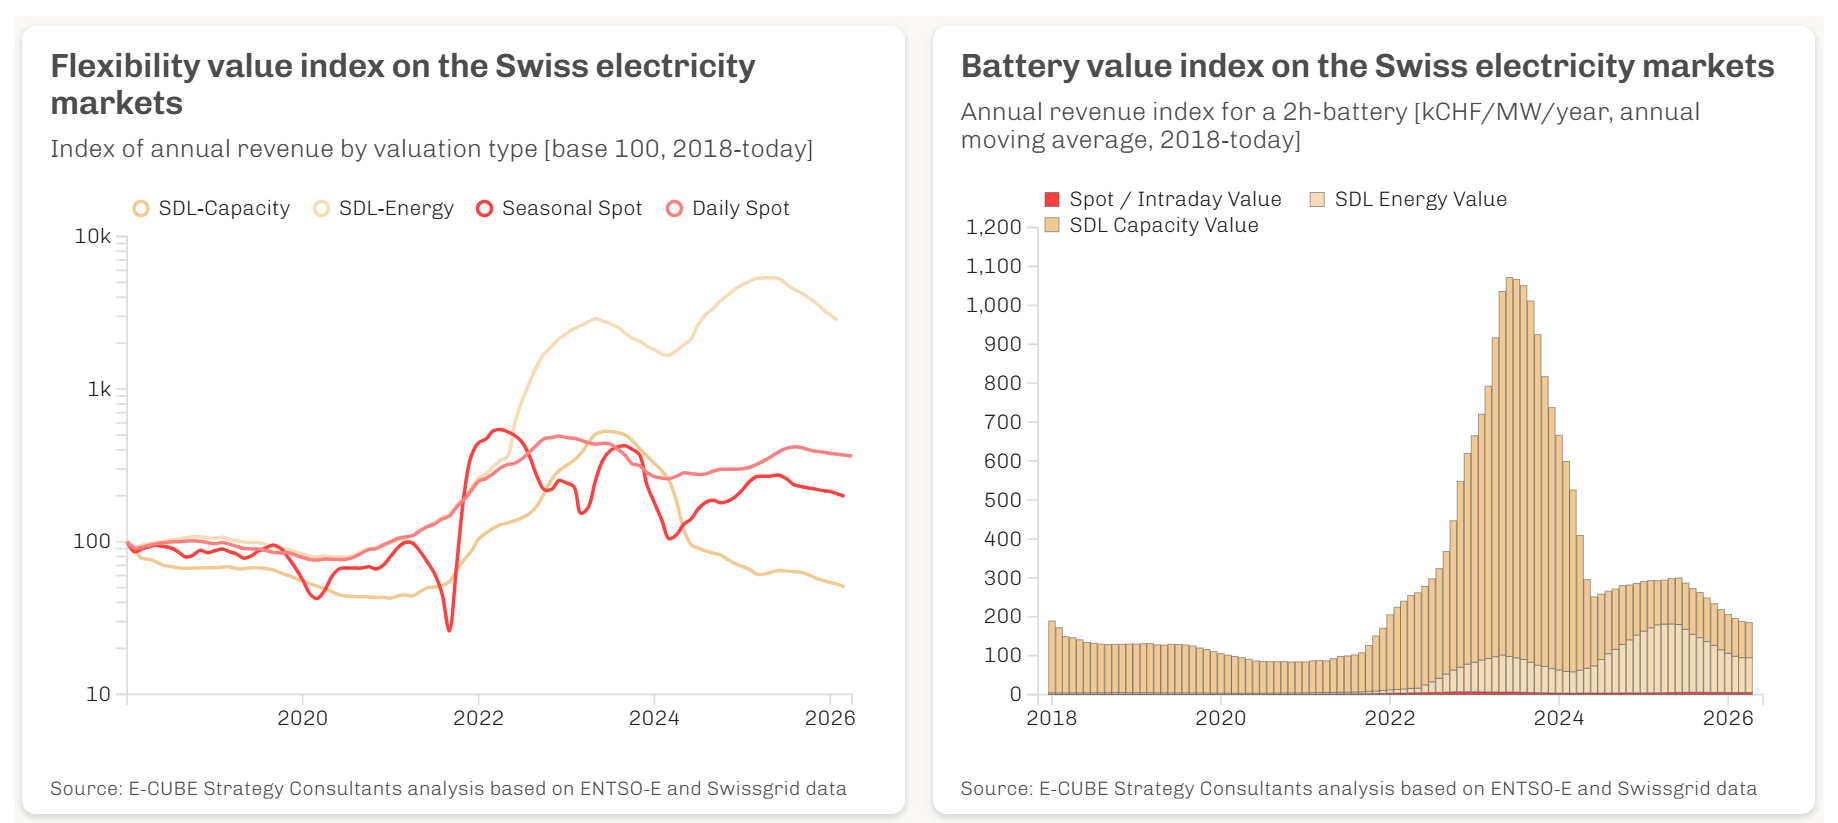
Référence : Strategic Dashboard of the Swiss Energy Market by E-Cube
La prochaine logique d’investissement n’est donc pas « batterie = services système », mais « batterie = actif financier flexible ».
Les marchés de l’électricité à court terme gagnent en importance. Depuis 2021, la Suisse et l’Allemagne ont connu plusieurs centaines d’écarts de prix journaliers supérieurs à 100 €/MWh. Ces écarts permettent aux batteries de charger aux heures bon marché et de décharger aux heures chères. Plus il y a de solaire dans le système, plus les prix de midi ont tendance à baisser et plus les écarts du matin et du soir deviennent intéressants.
La rentabilité n’est toutefois pas automatique. Le coût d’investissement des grandes batteries en Europe et en Suisse est estimé entre 300 et 700 k€/MWh, selon la taille, le raccordement au réseau, le terrain et la conception du projet. Le coût actualisé du stockage pour les projets de plus de 1 MWh est estimé entre 140 et 390 €/MWh. Dans certains cas optimisés, des projets suisses pourraient descendre sous 150 CHF/MWh, mais seulement si le site, l’accès au réseau, l’achat des batteries et la stratégie d’exploitation sont tous favorables.
C’est le point financier clé : le matériel n’est qu’une partie du dossier d’investissement. Le raccordement au réseau, le terrain et les tarifs de puissance peuvent représenter une grande part des coûts annuels totaux, jusqu’à 50 % dans certains cas. Une batterie installée sur un site industriel ou énergétique existant, avec une infrastructure de réseau disponible, peut avoir un bien meilleur business case que la même batterie sur un site neuf et non équipé.
Pour les investisseurs, le choix du site n’est donc pas un détail technique. C’est une variable financière centrale.
Les modèles d’affaires les plus solides combineront probablement plusieurs sources de revenus : services système, arbitrage de marché, optimisation de groupe-bilan, autoconsommation, écrêtage des pointes et couverture des risques. Une batterie utilisée pour un seul usage est plus exposée à la saturation du marché. Une batterie intégrée dans un portefeuille plus large a plus de moyens de créer de la valeur et de réduire la volatilité.
Il existe aussi une « valeur d’option » souvent sous-estimée. Les batteries peuvent réduire l’exposition aux prix extrêmes, aux coûts d’ajustement et aux erreurs de prévision. C’est particulièrement utile pour les fournisseurs, les producteurs, les consommateurs industriels et les groupes-bilan exposés à la production solaire variable. Dans un système produisant environ 30 TWh/an de photovoltaïque, la part du volume d’approvisionnement à gérer activement à court terme pourrait passer de 12 % à 43 %, ce qui augmente la valeur des outils flexibles capables de réagir vite.
La conclusion est nuancée : les batteries ne sont pas un produit à rendement garanti. Elles ne sont pas non plus un simple conteneur standard. Leur valeur financière dépend de l’usage, de l’emplacement, de l’accès au marché, du modèle d’exploitation et de la capacité d’optimisation.
En Suisse, les projets de batteries les plus intéressants seront probablement ceux qui combinent :
- de bonnes conditions de raccordement au réseau ;
- l’accès à plusieurs sources de revenus ;
- l’intégration avec du photovoltaïque, une charge industrielle ou un groupe-bilan ;
- une optimisation active plutôt qu’une exploitation statique ;
- une stratégie claire de gestion du risque de marché.
Cela favorise l’émergence de modèles comme les services d’exploitation de batteries, l’optimisation de portefeuille et le Battery-as-a-Service. Ces modèles ne reposent pas seulement sur la propriété des batteries : ils visent à rendre la flexibilité des batteries utilisable, négociable et financièrement pertinente pour les entreprises énergétiques, les clients industriels et les propriétaires d’actifs.
L’opportunité des batteries en Suisse est réelle, mais sélective. Les gagnants ne seront pas forcément les plus grands projets, mais les mieux placés et les mieux exploités.
* Traduction automatique de la version originale en anglais, qui fait foi. Des erreurs dans la traduction automatique sont possibles.

