Der europäische Markt für Batteriespeicher ist 2025 in eine neue Phase eingetreten. Die Botschaft der EU Battery Storage Market Review 2025 ist einfach: Batterien sind nicht mehr nur eine Ergänzung zur privaten Solaranlage. Sie werden zur strategischen Infrastruktur für Stromsysteme, Investoren und Unternehmen, die Strompreisschwankungen ausgesetzt sind.*

2025 hat die EU 27,1 GWh neue Batteriespeicherkapazität installiert, ein Wachstum von 45 % gegenüber dem Vorjahr. Es war das 12. Rekordjahr in Folge beim Batterieausbau in der EU. Die gesamte installierte Kapazität erreichte Ende 2025 77,3 GWh.
Die wichtigste Veränderung ist nicht nur die Wachstumsrate, sondern die Marktstruktur. Erstmals wurden Grossspeicher («utility-scale») zum wichtigsten Wachstumstreiber und lieferten 55 % der 2025 neu installierten Kapazität. Heimspeicher gingen das zweite Jahr in Folge zurück, während Gewerbe- und Industriespeicher zwar wuchsen, aber nur einen kleinen Marktanteil ausmachen.

Warum das für Investoren wichtig ist
Batteriespeicher gewinnen an Wert, weil das Stromsystem schwieriger zu steuern ist.
Solar- und Windenergie wachsen, doch Netze und Flexibilität halten nicht Schritt. Der Bericht hält fest, dass das Photovoltaik-Wachstum in der EU 2025 nachliess: Die jährlichen Installationen sanken leicht auf 65,1 GW, der erste Rückgang seit zehn Jahren. Ein Grund ist nicht fehlende Nachfrage nach sauberer Energie, sondern die mangelhafte Systemintegration: Netzengpässe, fehlende Flexibilität und sinkende Solar-Erlösquoten («capture rates»).

Daraus ergibt sich die zentrale Investitionslogik für Batterien:
- Mehr erneuerbare Energie bringt mehr Volatilität.
- Mehr Volatilität erhöht den Bedarf an Flexibilität.
- Flexibilität schafft neue Ertragsquellen.
- Batterien gehören zu den am schnellsten realisierbaren Anlagen für diese Flexibilität.
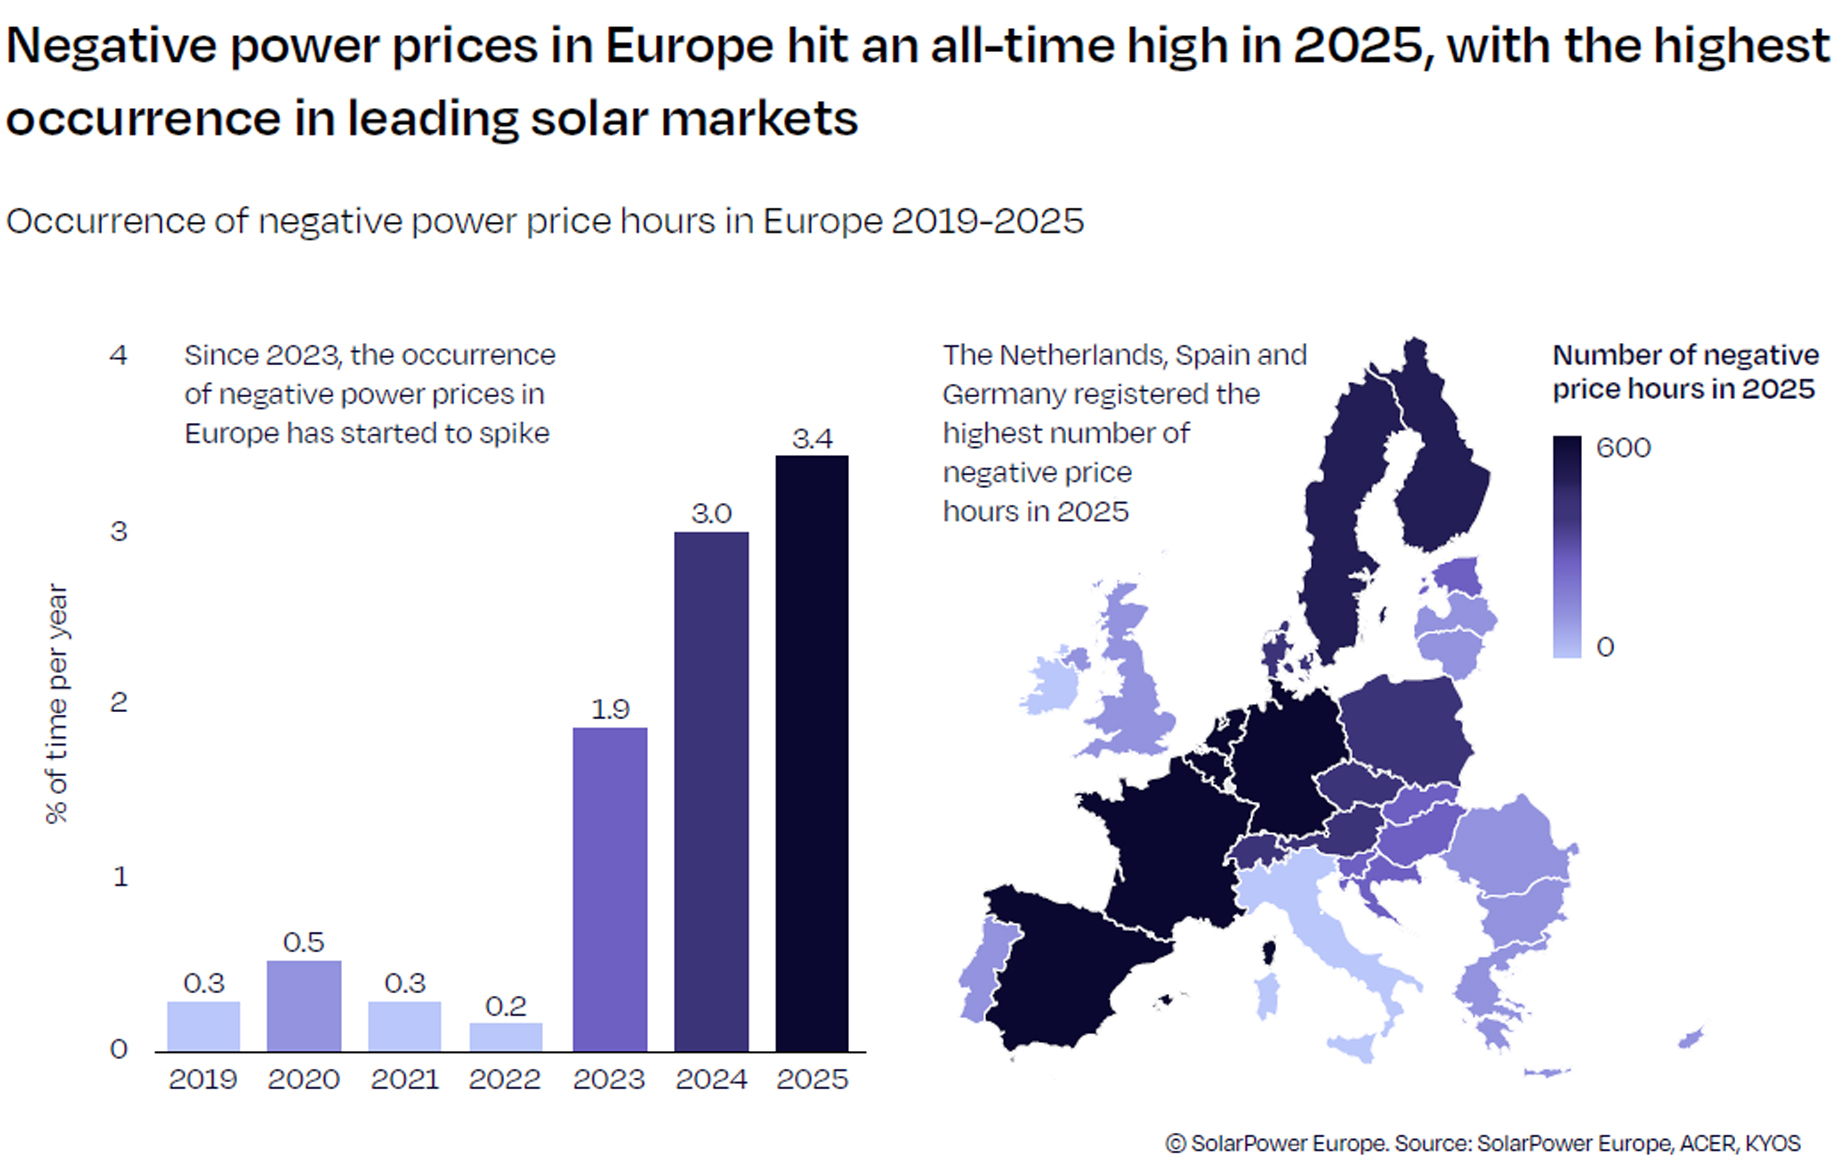
Der Bericht zeigt zudem, dass negative Strompreise in Europa 2025 einen neuen Höchststand erreichten: Sie traten in 3,4 % der Zeit auf, also rund 310 Stunden.
Das Geschäftsmodell entwickelt sich zum Revenue Stacking
Der Bericht ist eindeutig: Batterien brauchen Zugang zu mehreren Ertragsquellen. Speicher sollen am Grosshandel, an Regelenergiemärkten, an Kapazitätsmechanismen und an Netzstabilitätsdiensten wie Momentanreserve und Schwarzstart teilnehmen können. Das ist wichtig, weil die Abhängigkeit von einer einzigen Ertragsquelle das Risiko erhöht.
Das spricht für eine starke Rolle von Softwareplattformen, Aggregatoren und Battery-as-a-Service-Modellen. Die Batterie selbst ist nur ein Teil der Wertschöpfungskette. Der kommerzielle Wert entsteht durch die Entscheidungen, wann geladen und entladen wird, welcher Markt bedient wird und wie das Risiko gesteuert wird.
Kurz gesagt: Gewinner ist nicht nur, wer Batterien besitzt, sondern wer sie intelligent betreiben kann.

Die Kosten entwickeln sich in die richtige Richtung
Der Bericht erwartet für 2026 einen beschleunigten Ausbau von Grossspeichern in Europa, gestützt durch sinkende Systemkosten, politische Anpassungen und wachsenden Flexibilitätsbedarf. Laut dem Abschnitt von Rystad Energy könnten die europäischen Zubauten an Gross-BESS 2026 knapp 13 GW erreichen, rund 50 % mehr als 2025. Zudem nähern sich die Kosten schlüsselfertiger Systeme 200 EUR/kWh, was die Wirtschaftlichkeit von eigenständigen und solargekoppelten Batterieprojekten verbessert.
Ein weiterer Abschnitt berichtet, dass die BESS-Preise in Europa von 2024 bis in die ersten drei Quartale 2025 gesunken sind, getrieben durch Wettbewerb, tiefere Rohstoffpreise und Preisdruck chinesischer Anbieter. Für das 4. Quartal 2025 wurden Zwei-Stunden-Systeme (AC-seitig), verzollt nach Europa geliefert, auf 94–118 USD/kWh geschätzt, rund 10 % weniger als im Vorjahr.
* Maschinelle Übersetzung der englischen Originalversion, die massgebend ist. Fehler in der automatischen Übersetzung sind möglich.


